 45 minut temu
Rząd ponownie próbuje wprowadzić podatek od nadzwyczajnych zysków firm paliwowych. Rada Ministrów przyjęła 15 września projekt przewidujący 60-proc. daninę od części ponadnormatywnych przychodów, a budżet ma dzięki niej uzyskać około 4 mld zł. Premier Donald Tusk powiązał dalsze działania zmierzające do obniżenia cen paliw z decyzją prezydenta Karola Nawrockiego.
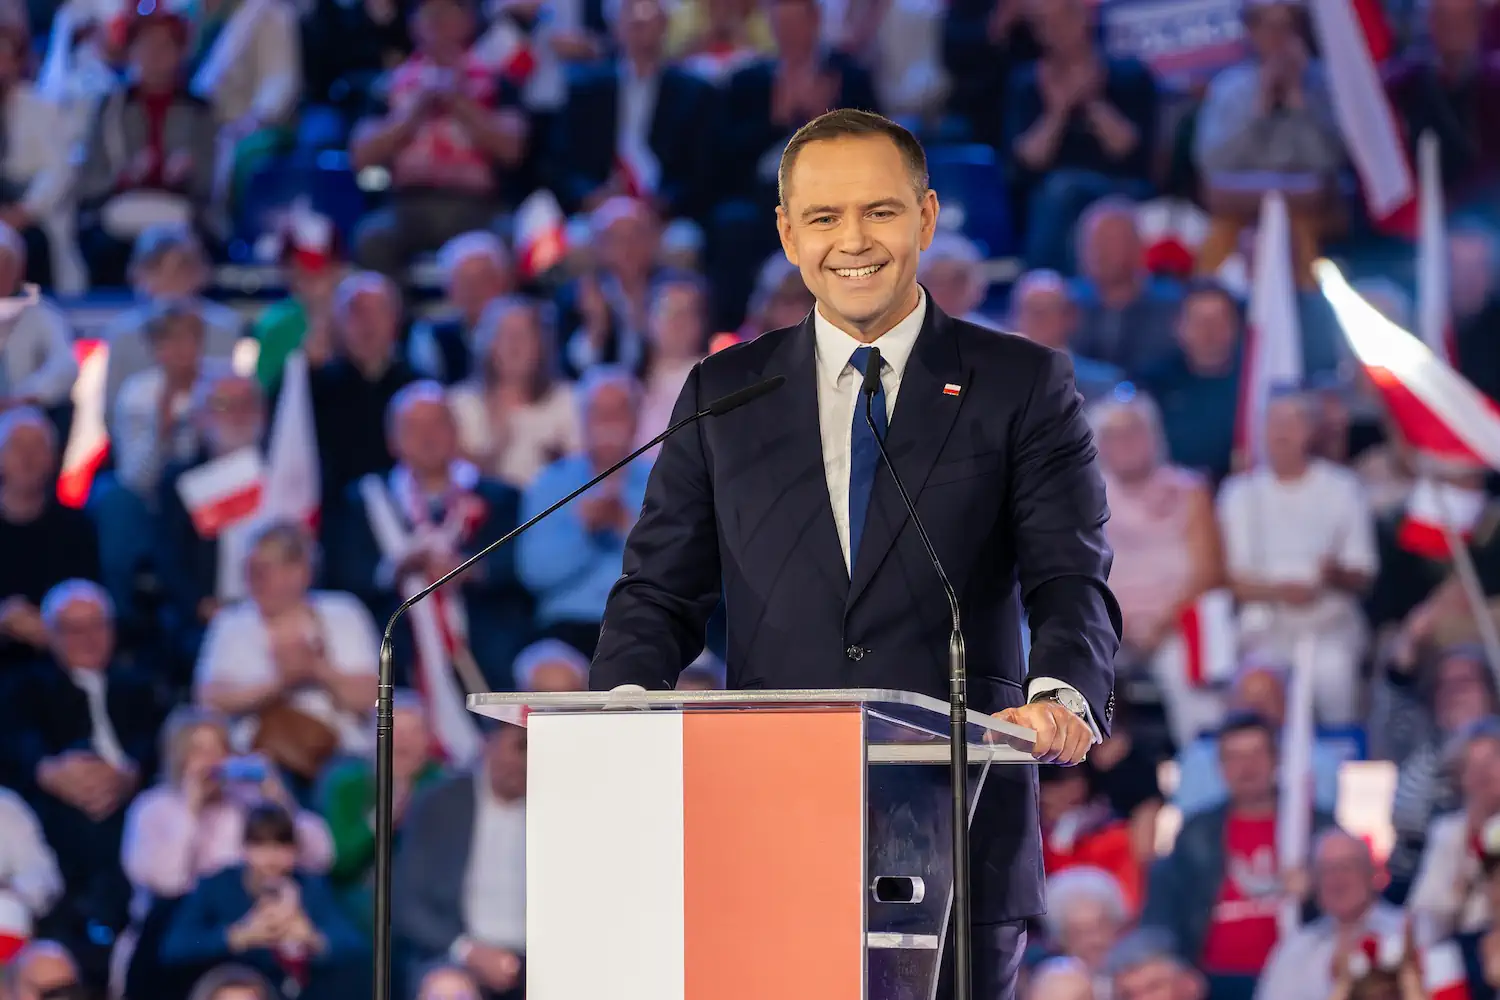 Prezydent Karol Nawrocki. Fot. Shutterstock
To druga próba wprowadzenia tzw. windfall tax dla branży paliwowej w 2026 roku. Pierwsza ustawa przeszła już przez parlament, ale nie weszła w życie. Prezydent skierował ją do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej.
Teraz rząd ponownie kieruje podobne rozwiązanie do Sejmu. Rzecznik rządu Adam Szłapka potwierdził 15 września, iż Rada Ministrów zaakceptowała projekt.
Rząd chce 60 proc. nadzwyczajnych zysków firm paliwowych
Najważniejsza liczba w projekcie to 60 proc. Nie oznacza to jednak, iż państwo chce zabierać firmom paliwowym 60 proc. całego zysku ani 60 proc. wszystkich przychodów ze sprzedaży paliwa. Mechanizm jest bardziej złożony. Podatek ma obejmować nadwyżkę przychodów ze sprzedaży paliw ciekłych osiągniętą ponad poziom uznany przez ustawodawcę za normalny.
Punktem odniesienia będzie średnia marża sprzedaży osiągana przez daną firmę w 2025 roku. Następnie zostanie ona dodatkowo powiększona o 20 proc. Dopiero przychody przekraczające poziom wynikający z tak obliczonej marży referencyjnej mają tworzyć podstawę opodatkowania.
Od tej nadwyżki naliczony zostanie podatek w wysokości 60 proc. Tak skonstruowany był również pierwszy projekt przygotowany przez Ministerstwo Finansów.
To nie jest 60-proc. podatek od całej sprzedaży
Jeżeli firma osiąga wyniki mieszczące się w przyjętym przez ustawę poziomie referencyjnym, sama wysoka wartość sprzedaży nie oznacza jeszcze, iż całość zostanie objęta nową daniną. Rząd chce opodatkować tę część wyniku, którą uznaje za efekt wyjątkowych warunków na rynku paliw.
W uzasadnieniu wcześniejszego projektu wskazywano, iż gwałtowny wzrost cen ropy i paliw był następstwem kryzysu wywołanego konfliktem na Bliskim Wschodzie i zakłóceniami dostaw. Według rządu część przedsiębiorstw mogła dzięki temu osiągać znacznie wyższe marże bez proporcjonalnego wzrostu efektywności czy inwestycji.
Podatek ma objąć okres od 1 marca do 31 grudnia
Projekt ponownie zakłada, iż rozliczeniem objęty zostanie okres od 1 marca do 31 grudnia 2026 roku. To właśnie ten element jest jednym z najważniejszych punktów sporu pomiędzy rządem a prezydentem.
Nowa ustawa ma bowiem – według obecnych założeń – wejść w życie 1 listopada 2026 roku, ale podatek ma obejmować działalność prowadzoną już od początku marca. Pierwsza wersja ustawy również obejmowała okres od 1 marca, natomiast miała wejść w życie 1 sierpnia.
W nowym projekcie zasadnicza konstrukcja podatku pozostała więc podobna, przesunięto natomiast planowany termin rozpoczęcia obowiązywania przepisów.
Rząd liczy na około 4 mld zł
Ministerstwo Finansów ponownie zakłada, iż windfall tax przyniesie budżetowi około 4 mld zł. W przypadku pierwszej ustawy szacowano, iż około 3,8 mld zł wpłynie jeszcze w 2026 roku, a kolejne 200 mln zł w roku następnym.
Pieniądze mają być związane z finansowaniem działań osłonowych dotyczących wysokich cen paliw. Pierwszy pakiet CPN – „Ceny Paliwa Niżej” – kosztował według Ministerstwa Energii około 4,7 mld zł. Resort wskazywał, iż planowane 4 mld zł z windfall tax odpowiadałoby około 85 proc. kosztów programu.
Tusk mówi wprost o cenach paliw
Donald Tusk przed wtorkowym posiedzeniem Rady Ministrów powiązał przyjęcie ustawy z możliwością uruchomienia kolejnego wariantu programu CPN.
Premier zapowiedział, iż o ile prezydent podpisze ponownie złożoną ustawę, rząd ma natychmiast przystąpić do realizacji kolejnej odsłony programu „Ceny Paliwa Niżej”. Na obecnym etapie nie oznacza to jednak, iż od 1 listopada automatycznie spadną ceny benzyny czy oleju napędowego o konkretną kwotę.
Rząd nie przedstawił jeszcze pełnych zasad nowego wariantu CPN. Nie można więc dziś zagwarantować konkretnej ceny litra benzyny czy diesla.
CPN już wcześniej obniżał podatki na paliwo
Program „Ceny Paliwa Niżej” nie jest nowym pomysłem.
Rząd uruchamiał już w 2026 roku rozwiązania mające ograniczać wpływ światowego kryzysu paliwowego na ceny na polskich stacjach.
W sierpniowej odsłonie programu stawka VAT na część paliw została czasowo obniżona z 23 do 8 proc.
Rozwiązanie obowiązywało od 17 do 31 sierpnia 2026 roku. Premier informował wtedy, iż efekt podatkowy powinien oznaczać obniżkę ceny o około 90 gr do ponad 1 zł na litrze.
Nie wiadomo jednak, czy kolejny wariant CPN miałby działać dokładnie na tych samych zasadach.
Dlatego zapowiedzi Tuska nie należy interpretować jako automatycznego powrotu VAT w wysokości 8 proc.
Prezydent nie zawetował ustawy. Skierował ją do TK
W debacie publicznej można spotkać określenie, iż prezydent „zawetował” poprzednią ustawę.
Karol Nawrocki 24 lipca skierował ustawę do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Oznacza to, iż jeszcze przed podpisaniem aktu zwrócił się do TK o zbadanie jego zgodności z Konstytucją. Do czasu rozstrzygnięcia przez Trybunał pierwsza ustawa nie może wejść w życie.
Prezydent wskazał na działanie prawa wstecz
Najważniejszym zastrzeżeniem Karola Nawrockiego była zasada lex retro non agit, czyli zakaz działania prawa wstecz. Prezydent wskazywał, iż ustawa miała wejść w życie w sierpniu, choć podatek obejmowałby działalność prowadzoną już od 1 marca.
Według niego oznaczało to próbę opodatkowania wcześniejszej działalności przedsiębiorstw na podstawie przepisów, które w momencie osiągania przychodów jeszcze nie obowiązywały. Prezydent zwracał również uwagę na możliwość przeniesienia części kosztów nowej daniny na klientów stacji paliw.
Nowy projekt przez cały czas obejmuje przychody od marca
Rząd nie zrezygnował jednak z kluczowego rozwiązania.
Druga wersja projektu przez cały czas przewiduje objęcie podatkiem nadzwyczajnych przychodów osiągniętych od marca do grudnia 2026 roku.
Zmienia się termin planowanego wejścia ustawy w życie – z 1 sierpnia na 1 listopada 2026 roku.
Spór dotyczący retroaktywności może więc powrócić.
Rząd próbuje jednocześnie uzasadnić, dlaczego w jego ocenie takie rozwiązanie może być zgodne z Konstytucją.
Rząd odpowiada na zarzut o działanie prawa wstecz
W uzasadnieniu nowego projektu przywołano dorobek orzeczniczy Trybunału Konstytucyjnego.
Autorzy projektu argumentują, iż zasada niedziałania prawa wstecz nie ma w prawie podatkowym charakteru absolutnego.
Według rządu odstępstwo może być dopuszczalne w wyjątkowych okolicznościach, o ile służy ochronie innych wartości konstytucyjnych o szczególnej wadze.
Rząd argumentuje także, iż konsekwencje nadzwyczajnej sytuacji na rynku związanej z konfliktem na Bliskim Wschodzie nie powinny obciążać wyłącznie obywateli i budżetu państwa.
Część ciężaru finansowego miałyby ponieść przedsiębiorstwa, które dzięki wyjątkowym warunkom rynkowym uzyskały ponadnormatywne wyniki.
To jednak stanowisko projektodawcy. Ostatecznie kwestia zgodności takiego rozwiązania z Konstytucją może ponownie stać się przedmiotem sporu prawnego.
Kto adekwatnie zapłaci nowy podatek?
Podatek nie ma obejmować każdego przedsiębiorcy sprzedającego paliwo na stacji.
Według konstrukcji przygotowanej przez Ministerstwo Finansów podatnikami mają być przede wszystkim podmioty prowadzące działalność w zakresie:
- wytwarzania paliw ciekłych,
- obrotu paliwami ciekłymi na podstawie odpowiednich koncesji,
- obrotu paliwami ciekłymi z zagranicą.
W pierwotnej wersji regulacja była kierowana przede wszystkim do producentów i importerów funkcjonujących na dużą skalę.
Nie jest to zatem nowy podatek, który kierowca zobaczy jako osobną pozycję na paragonie ze stacji.
Spór dotyczy jednak tego, czy firmy objęte daniną mogą próbować przenieść część nowych kosztów na ceny hurtowe, a następnie detaliczne.
Prezydent właśnie takim ryzykiem uzasadniał część swoich zastrzeżeń. Rząd stoi natomiast na stanowisku, iż podatek dotyczy wyłącznie ponadnormatywnych korzyści wynikających z kryzysowej sytuacji rynkowej.
Co teraz stanie się z projektem?
Przyjęcie projektu przez Radę Ministrów nie oznacza jeszcze wprowadzenia nowego podatku.
Projekt musi przejść całą drogę parlamentarną.
Według informacji PAP Sejm ma zająć się nim już w środę, 16 września, natomiast głosowanie ma zostać przeprowadzone w piątek, 18 września.
Następnie ustawa trafi do Senatu.
Jeżeli parlament zakończy procedurę, dokument ponownie znajdzie się na biurku Karola Nawrockiego.
Prezydent będzie mógł ustawę podpisać, zawetować albo – o ile przez cały czas będzie miał wątpliwości konstytucyjne – ponownie skorzystać z instrumentów przewidzianych w Konstytucji.
1 listopada to na razie plan, a nie obowiązująca data
Projekt przewiduje wejście nowych przepisów w życie 1 listopada 2026 roku.
Nie należy jednak przedstawiać tej daty jako przesądzonej.
Na 15 września jest to dopiero rządowy projekt przyjęty przez Radę Ministrów. Podatek jeszcze nie obowiązuje.
Aby termin 1 listopada stał się realną datą wejścia w życie przepisów, ustawa musi przejść parlament, zostać podpisana przez prezydenta i ogłoszona zgodnie z wymaganiami procesu legislacyjnego.
Czy podatek naprawdę obniży ceny paliw?
Sam windfall tax nie ustanawia niższej ceny benzyny czy oleju napędowego na stacji.
Podatek ma przede wszystkim dostarczyć państwu dodatkowe środki.
Rząd chce następnie wykorzystać możliwość pozyskania około 4 mld zł jako element finansowania kolejnego programu osłonowego.
To dlatego Donald Tusk mówi, iż podpis prezydenta ma otworzyć drogę do kolejnej odsłony CPN.
Nie ma jednak w tej chwili podstaw, aby podawać konkretną przyszłą cenę Pb95, diesla czy LPG albo określoną kwotę obniżki.
Najpierw ustawa musi przejść przez parlament i zostać podpisana. Dopiero później rząd musiałby przedstawić szczegółowe zasady nowej odsłony programu.
Dla kierowców najważniejsze będą więc teraz 2 decyzje: wynik prac parlamentu oraz stanowisko prezydenta Karola Nawrockiego.