 52 minut temu
Zbliża się termin ostatniej w tym roku raty podatku od nieruchomości. Ustawowa data to 15 listopada, ale w 2026 roku wypada ona w niedzielę. Właściciele mieszkań, domów, działek i garaży mają więc czas do poniedziałku 16 listopada. Później niezapłacona należność może zmienić się w zaległość podatkową, od której urząd zacznie naliczać odsetki. Jest jednak istotny wyjątek dotyczący osób, które nie otrzymały jeszcze decyzji ustalającej wysokość podatku.
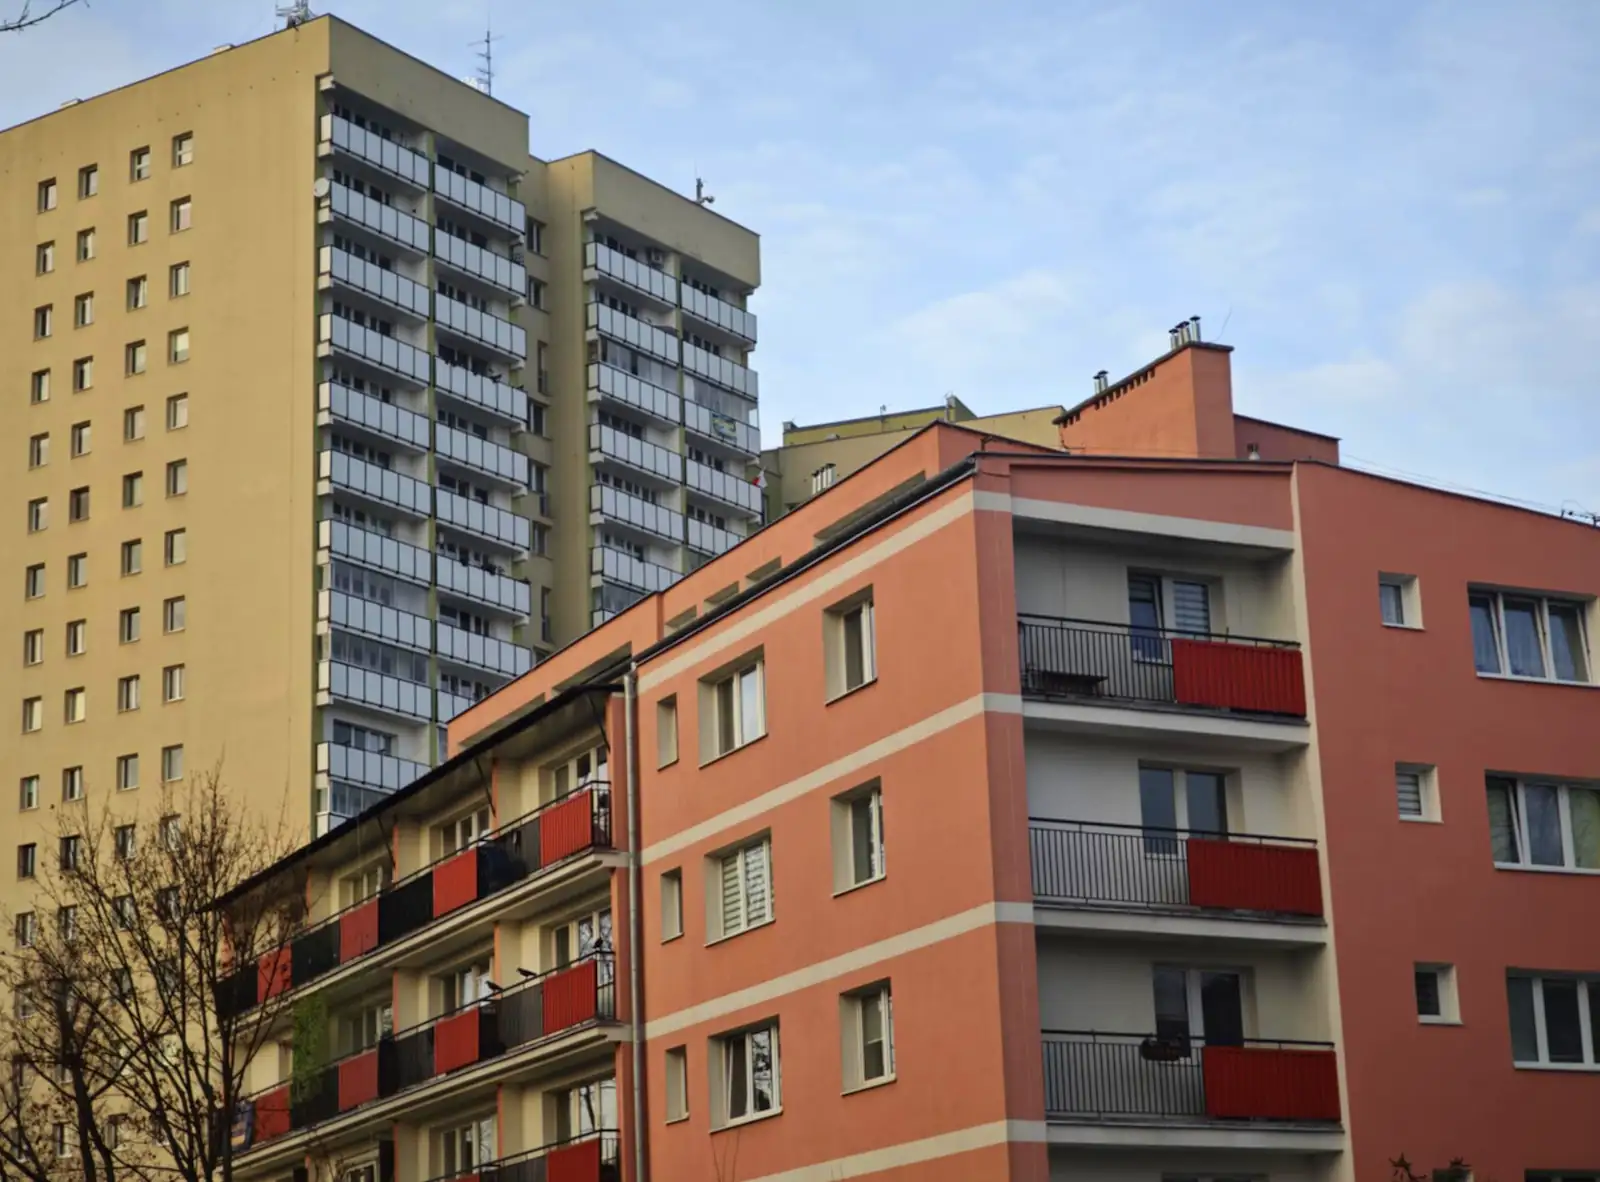 Bloki w Warszawie. | Fot. Warszawa w Pigułce.
Podatek od nieruchomości jest daniną lokalną. Pieniądze nie trafiają do urzędu skarbowego, ale do budżetu gminy lub miasta, na którego terenie znajduje się nieruchomość.
Osoby fizyczne najczęściej regulują należność w czterech ratach. Ostatni ustawowy termin przypada 15 listopada. W tym roku kalendarz daje właścicielom dodatkowy dzień.
Termin przesuwa się na 16 listopada
Ustawa wskazuje cztery terminy płatności podatku od nieruchomości przez osoby fizyczne:
- pierwsza rata – do 15 marca,
- druga rata – do 15 maja,
- trzecia rata – do 15 września,
- czwarta rata – do 15 listopada.
W 2026 roku 15 listopada wypada jednak w niedzielę. Zgodnie z Ordynacją podatkową, o ile ostatni dzień terminu przypada w sobotę albo dzień ustawowo wolny od pracy, termin przesuwa się na następny dzień roboczy.
Oznacza to, iż czwartą ratę podatku od nieruchomości za 2026 rok można zapłacić najpóźniej w poniedziałek 16 listopada.
Wpłata dokonana tego dnia będzie terminowa. Nie należy więc informować, iż odsetki zostaną naliczone już 16 listopada. Zaległość może powstać dopiero po bezskutecznym upływie przesuniętego terminu.
Kogo dotyczy listopadowa rata?
Obowiązek może dotyczyć osób fizycznych będących między innymi:
- właścicielami nieruchomości,
- współwłaścicielami nieruchomości,
- użytkownikami wieczystymi gruntów,
- samoistnymi posiadaczami nieruchomości,
- w określonych przypadkach posiadaczami nieruchomości należących do Skarbu Państwa albo jednostki samorządu terytorialnego.
Opodatkowaniu podlegają przede wszystkim grunty, budynki lub ich części, a także budowle związane z prowadzeniem działalności gospodarczej.
Podatek może więc obejmować dom, mieszkanie stanowiące odrębną nieruchomość, garaż, miejsce postojowe posiadające odpowiedni status prawny albo działkę.
Nie oznacza to jednak, iż każdy lokator mieszkania samodzielnie otrzymuje decyzję podatkową. Najemca prywatnego lokalu zwykle nie płaci podatku bezpośrednio gminie — podatnikiem pozostaje właściciel. Inaczej mogą wyglądać rozliczenia dotyczące nieruchomości publicznych oraz niektórych form posiadania.
Urząd nie wylicza podatku na podstawie przelewu właściciela
Osoba fizyczna nie oblicza samodzielnie kwoty podatku. Jego wysokość ustala wójt, burmistrz albo prezydent miasta w decyzji podatkowej.
Właściciel powinien więc sprawdzić dokument otrzymany z urzędu. To w nim znajduje się roczna kwota podatku, wysokość poszczególnych rat, terminy płatności oraz numer rachunku.
W przypadku współwłasności decyzja może zostać skierowana do współwłaścicieli, którzy co do zasady odpowiadają za zobowiązanie solidarnie. Nie należy automatycznie wpłacać kilku takich samych kwot tylko dlatego, iż dokument otrzymało kilka osób.
Przy niewielkiej kwocie nie ma czterech rat
Nie każdy właściciel musi dokonywać wpłaty w listopadzie.
Jeżeli roczna kwota podatku od nieruchomości nie przekracza 100 zł, podatek płaci się jednorazowo — w terminie pierwszej raty. Nie rozkłada się go na cztery części.
Przykładowo, o ile decyzja ustala roczny podatek na 80 zł, cała kwota powinna zostać uregulowana w pierwszym adekwatnym terminie. W listopadzie nie pojawia się kolejna rata.
Jeżeli podatek wynosi więcej niż 100 zł, urząd najczęściej rozdziela go na cztery raty wskazane w decyzji. Ich wysokość nie zawsze musi być identyczna, dlatego przed przelewem warto zajrzeć do dokumentu zamiast dzielić roczną kwotę samodzielnie.
Co się stanie po przekroczeniu terminu?
Jeżeli należna rata nie zostanie zapłacona do 16 listopada 2026 roku, może powstać zaległość podatkowa. Od następnego dnia naliczane są odsetki za zwłokę według obowiązującej stawki.
Przy niewielkiej racie początkowa kwota odsetek może nie wyglądać groźnie, ale pozostawienie długu bez reakcji może doprowadzić do kolejnych czynności. Urząd może wysłać upomnienie, doliczyć związane z nim koszty, a następnie rozpocząć postępowanie egzekucyjne.
Egzekucja może objąć między innymi pieniądze na rachunku bankowym, wynagrodzenie, emeryturę lub nadpłatę podatku dochodowego.
Samo spóźnienie nie oznacza jednak natychmiastowego zajęcia konta. Najpierw zaległość musi powstać, a organ przeprowadza czynności określone w przepisach. Najbezpieczniej nie czekać na korespondencję i uregulować należność możliwie szybko.
Nie dostałeś decyzji? Nie wpłacaj przypadkowej kwoty
Sytuacja wygląda inaczej, gdy osoba fizyczna nie otrzymała decyzji ustalającej podatek.
W przypadku osób fizycznych zobowiązanie podatkowe powstaje na podstawie decyzji doręczonej przez adekwatny organ. Bez znajomości jej treści właściciel nie powinien zgadywać kwoty ani kopiować należności z poprzedniego roku. Stawki mogły się zmienić, podobnie jak dane dotyczące nieruchomości.
Należy najpierw sprawdzić:
- czy decyzja nie została doręczona innemu współwłaścicielowi,
- czy korespondencja nie czekała na poczcie,
- czy dokument nie trafił na aktywny adres do e-Doręczeń,
- czy urząd posiada prawidłowy adres właściciela,
- czy po zakupie lub zmianie sposobu użytkowania została złożona informacja IN-1.
Jeżeli decyzji rzeczywiście nie ma, najlepiej skontaktować się z wydziałem podatków lokalnych urzędu gminy lub miasta. Brak papierowego listu nie zawsze oznacza, iż dokument nie został skutecznie doręczony. W 2026 roku część urzędów wykorzystuje również system e-Doręczeń.
Decyzja przyszła po terminie? Jest ważna zasada
Jeżeli decyzja ustalająca podatek zostanie doręczona na krótko przed ustawowym terminem albo już po jego upływie, podatnik nie musi zapłacić należności „wstecz” tego samego dnia.
Ordynacja podatkowa przewiduje, iż termin płatności podatku ustalonego w decyzji wynosi co do zasady 14 dni od jej doręczenia, o ile decyzja nie została dostarczona odpowiednio wcześnie przed terminem wynikającym z przepisów.
Przykładowo, jeżeli właściciel po raz pierwszy otrzyma decyzję ustalającą zobowiązanie dopiero po 16 listopada, powinien kierować się terminem wynikającym z zasad doręczenia i treści decyzji. W takiej sytuacji nie można automatycznie uznać, iż od 17 listopada ma zaległość.
Trzeba jednak odróżnić brak nowej kopii dokumentu od sytuacji, w której decyzja została już wcześniej skutecznie doręczona. o ile właściciel otrzymał ją na początku roku, listopadowa rata wynika z tego samego dokumentu. Urząd nie musi przed każdą ratą przysyłać osobnego przypomnienia.
Sprzedaż mieszkania nie zawsze usuwa listopadową ratę
Obowiązek podatkowy wygasa z końcem miesiąca, w którym właściciel sprzedał nieruchomość albo przestał być jej posiadaczem. Podatek za dany rok powinien wówczas zostać odpowiednio przeliczony.
Jeżeli mieszkanie lub dom sprzedano w trakcie roku, warto sprawdzić, czy urząd otrzymał informację o zmianie i wydał decyzję korygującą. Nie należy bez sprawdzenia płacić całej raty wynikającej ze starej decyzji, ale nie powinno się również samodzielnie przyjmować, iż obowiązek zniknął natychmiast w dniu podpisania aktu notarialnego.
Analogicznie osoba, która kupiła nieruchomość, powinna w ciągu 14 dni przekazać adekwatnemu organowi informację IN-1. Obowiązek podatkowy powstaje zasadniczo od pierwszego dnia miesiąca następującego po miesiącu zakupu.
Przelew trzeba wysłać na adekwatne konto
Podatek od nieruchomości wpłaca się do gminy lub miasta adekwatnego dla miejsca położenia nieruchomości. Nie jest to standardowy przelew do urzędu skarbowego.
Numer rachunku powinien znajdować się w decyzji. W zależności od samorządu może to być indywidualny numer konta przypisany podatnikowi albo rachunek wskazany dla konkretnego rodzaju należności.
W tytule przelewu warto podać dane podatnika, rodzaj podatku, numer decyzji lub identyfikator oraz informację, iż wpłata dotyczy czwartej raty za 2026 rok.
Przy płatności elektronicznej nie warto zostawiać przelewu na ostatnie minuty. Znaczenie może mieć sposób i moment dokonania zapłaty, szczególnie jeżeli pieniądze są przekazywane za pośrednictwem operatora innego niż bank.
Najważniejsze są decyzja i kalendarz
Standardowo ustawa wskazuje 15 listopada jako termin zapłaty czwartej raty podatku od nieruchomości przez osoby fizyczne. W 2026 roku data ta wypada jednak w niedzielę, dlatego termin przesuwa się na poniedziałek 16 listopada.
Właściciel powinien sprawdzić kwotę w doręczonej decyzji, adekwatny numer rachunku oraz to, czy podatek nie został już zapłacony jednorazowo. jeżeli decyzja w ogóle nie dotarła, zamiast wpłacać przypadkową kwotę, należy skontaktować się z urzędem.
Dopiero niezapłacenie wymagalnej należności w prawidłowo ustalonym terminie może otworzyć drogę do naliczania odsetek i późniejszej egzekucji.