 1 godzina temu
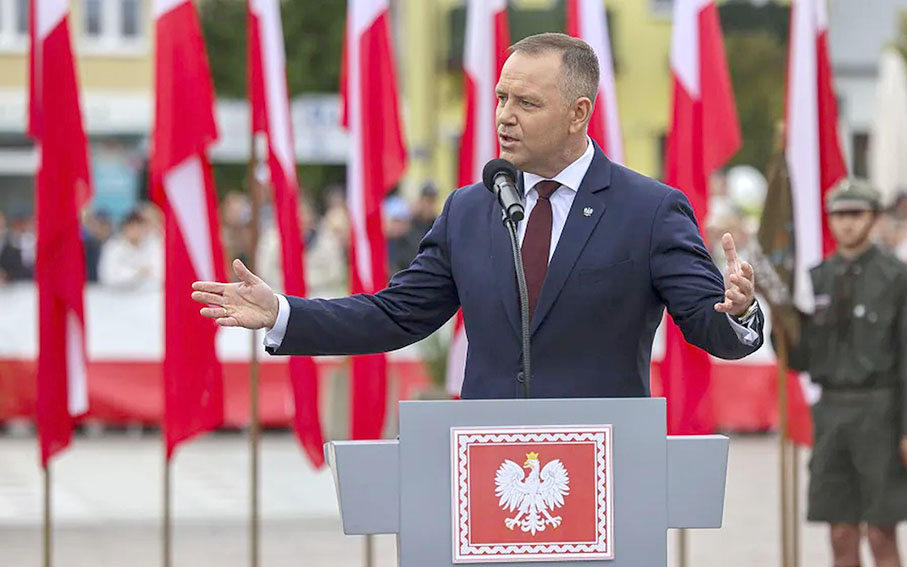
To już nie jest projekt. Prezydent Karol Nawrocki podpisał ustawę o Osobistych Kontach Inwestycyjnych, a nowe przepisy wejdą w życie 1 stycznia 2027 roku. Na rachunkach OKI zyski, dywidendy i odsetki zostaną zwolnione z podatku Belki. Po przekroczeniu odpowiedniego limitu pojawi się jednak zupełnie nowa danina – liczona od wartości posiadanych aktywów, a nie od osiągniętego zysku. W 2027 roku stawka wyniesie 0,85 proc. Podatek będzie mógł powstać choćby wtedy, gdy właściciel konta zakończy rok ze stratą.
 Fot. Shutterstock / Warszawa w Pigułce
Ustawa o osobistych kontach inwestycyjnych została uchwalona 3 lipca 2026 roku. Prezydent podpisał ją 13 sierpnia, a pięć dni później została ogłoszona w Dzienniku Ustaw pod pozycją 1098. Przepisy zaczną obowiązywać od 1 stycznia 2027 roku.
Osobiste Konto Inwestycyjne, czyli OKI, ma być polskim odpowiednikiem rozwiązań pozwalających inwestować bez klasycznego podatku od zysków kapitałowych. W zamian ustawodawca wprowadza jednak podatek od wartości aktywów przekraczających określone limity.
Podatek choćby wtedy, gdy inwestor nic nie zarobi
To najbardziej zaskakująca część nowych przepisów.
Obecny podatek Belki wynosi 19 proc., ale pobierany jest od osiągniętego dochodu. o ile inwestycja nie przyniosła zysku, nie ma podatku od zysku.
Na OKI mechanizm będzie inny. Dochody z aktywów znajdujących się na tym koncie – w tym zyski kapitałowe, odsetki i dywidendy – zostaną zwolnione z podatku Belki. Dotyczyć ma to również dochodów z aktywów przekraczających próg 100 tys. zł.
W zamian od nadwyżki ponad przysługujący limit naliczany będzie podatek od wartości aktywów. Oznacza to, iż znaczenie będzie miała wartość portfela, a nie to, czy inwestor rzeczywiście zarobił.
Jeżeli portfel straci na wartości, ale jego średnia wartość przez cały czas przekroczy limit, obowiązek podatkowy może pozostać.
Granica 100 tys. zł. Powyżej niej zaczyna się danina
Ministerstwo Finansów potwierdza, iż aktywa inwestycyjne znajdujące się na OKI będą zwolnione z podatku od wartości do łącznej kwoty:
100 000 zł
W 2027 roku stawka podatku od nadwyżki wyniesie:
0,85 proc.
Przy założeniu, iż cały portfel składa się z aktywów kwalifikujących się do pełnego zwolnienia, przykładowe wyliczenie wygląda następująco:
- średnia wartość aktywów: 150 tys. zł,
- kwota zwolniona: 100 tys. zł,
- podstawa podatku: 50 tys. zł,
- podatek za 2027 rok: 425 zł.
Przy portfelu o średniej wartości 200 tys. zł podatek od 100 tys. zł nadwyżki wyniósłby 850 zł. Przy średniej wartości 500 tys. zł i 400 tys. zł nadwyżki byłoby to już 3400 zł.
Nie będzie to jednak podatek od zwykłego rachunku bankowego. Dotyczyć będzie wyłącznie osób, które dobrowolnie zdecydują się otworzyć OKI.
Dla oszczędności limit jest cztery razy niższy
Limit 100 tys. zł nie obejmie wszystkich pieniędzy zgromadzonych na OKI na jednakowych zasadach.
W ramach całej kwoty zwolnienia tylko:
25 000 zł
będzie mogło przypadać na część oszczędnościową, obejmującą między innymi lokaty i detaliczne obligacje oszczędnościowe Skarbu Państwa.
Możliwy będzie zatem układ:
- 25 tys. zł aktywów oszczędnościowych,
- 75 tys. zł kwalifikowanych aktywów inwestycyjnych,
- łącznie 100 tys. zł objętych zwolnieniem.
Nie będzie natomiast można połączyć 100 tys. zł inwestycji z dodatkowymi 25 tys. zł oszczędności i uzyskać łącznie 125 tys. zł zwolnienia. Maksymalny łączny limit wynosi 100 tys. zł, a część oszczędnościowa może stanowić z niego najwyżej 25 tys. zł. Zasady te potwierdza Ministerstwo Finansów.
Wypłata pieniędzy pod koniec grudnia może nie wystarczyć
Podatek nie będzie obliczany wyłącznie na podstawie salda z 31 grudnia. Znaczenie ma mieć średnia wartość aktywów w ciągu roku.
Oznacza to, iż osoba posiadająca przez większość roku portfel przekraczający limit nie uniknie daniny tylko dlatego, iż pod koniec grudnia sprzeda aktywa albo wypłaci pieniądze.
Instytucje prowadzące OKI będą dokonywały wyceny aktywów i przekazywały odpowiednie informacje administracji skarbowej. Podatnik rozliczy należność elektronicznie przez e-Urząd Skarbowy.
Kilka kont nie da kilku limitów
Jedna osoba będzie mogła posiadać więcej niż jedno OKI, również w różnych instytucjach finansowych. Nie oznacza to jednak, iż na każdym koncie otrzyma osobny limit 100 tys. zł.
Przy obliczaniu podatku wartości aktywów ze wszystkich OKI należących do jednej osoby zostaną zsumowane. Założenie trzech rachunków nie podniesie więc zwolnienia do 300 tys. zł.
Limit przypisany jest do podatnika, a nie do pojedynczego konta.
W 2027 roku 0,85 proc. Później stawka będzie się zmieniać
Stawka 0,85 proc. została przewidziana na pierwszy rok funkcjonowania systemu.
W kolejnych latach ma odpowiadać 19 proc. stopy referencyjnej NBP obowiązującej 31 października roku poprzedzającego dany rok podatkowy. Ustawa ustanawia jednocześnie minimalną stawkę na poziomie 0,1 proc.
Oznacza to, iż przy wysokich stopach procentowych danina może rosnąć, a wraz z obniżaniem stóp – maleć.
Od 2030 roku limit zwolnienia ma być waloryzowany zgodnie z zasadami wskazanymi w ustawie.
Pierwszą daninę trzeba będzie rozliczyć w 2028 roku
OKI rozpoczną działalność 1 stycznia 2027 roku. Podatek dotyczący aktywów posiadanych w pierwszym roku działania systemu zostanie rozliczony w 2028 roku.
Zeznanie będzie trzeba złożyć przez e-Urząd Skarbowy od 15 marca do 31 maja roku następującego po roku podatkowym. Do 31 maja trzeba będzie również zapłacić wynikającą z rozliczenia kwotę.
Zwykłe konto z oszczędnościami pozostanie bez nowej daniny
To najważniejsza informacja dla osób, które po przeczytaniu hasła „podatek od posiadanych pieniędzy” mogłyby pomyśleć, iż fiskus opodatkuje wszystkie oszczędności Polaków.
Tak się nie stanie.
Posiadanie 100 tys., 200 tys. czy choćby miliona złotych na zwykłym rachunku bankowym samo w sobie nie spowoduje naliczenia podatku od wartości aktywów. Nowa danina dotyczy wyłącznie dobrowolnych Osobistych Kont Inwestycyjnych.
Każdy będzie mógł zdecydować, czy woli:
- pozostać przy tradycyjnym rachunku i płacić 19-procentowy podatek od osiągniętych zysków,
- czy otworzyć OKI, korzystać ze zwolnienia z podatku Belki i ewentualnie zapłacić podatek od wartości aktywów ponad limit.
Dla inwestora posiadającego na OKI aktywa do 100 tys. zł system może być bardzo korzystny: nie zapłaci ani podatku Belki od uzyskanych dochodów, ani podatku od wartości aktywów. Przy większym portfelu konieczne będzie już dokładne porównanie obu sposobów opodatkowania.
Podpisanie ustawy przez prezydenta potwierdza Kancelaria Prezydenta RP. Pełna ustawa została ogłoszona jako Dz.U. z 2026 r. poz. 1098.