 1 godzina temu
Trzymasz w domu 20, 50 albo 100 tysięcy złotych? Samo posiadanie gotówki jest całkowicie legalne. Problem może pojawić się wtedy, gdy postanowisz wydać oszczędności na mieszkanie, samochód lub inną kosztowną inwestycję, a urząd skarbowy zapyta, skąd pochodzą pieniądze. o ile podatnik nie potrafi wyjaśnić źródła finansowania wydatków, może zostać objęty podatkiem wynoszącym aż 75 procent niewyjaśnionej kwoty. Przepisy obowiązują również w 2026 roku.
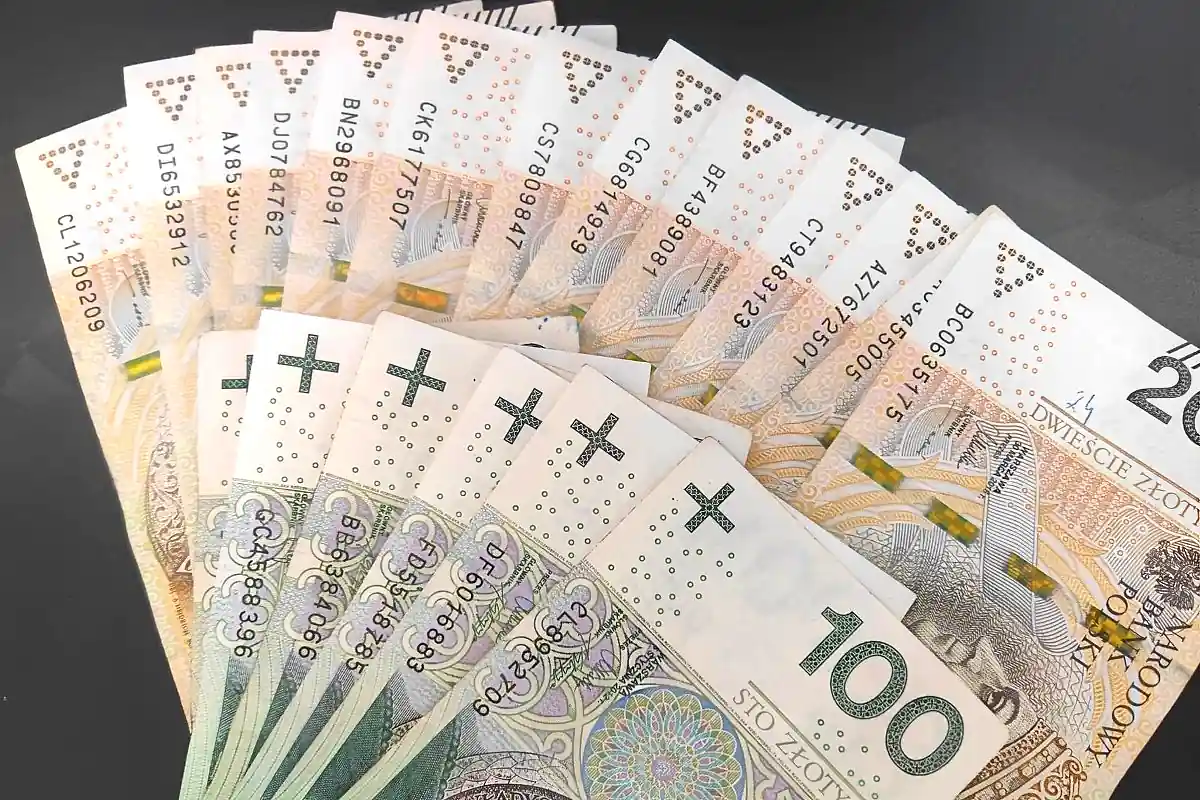 Rozłożony plik banknotów stu i dwustuzłotowych. Fotografia poglądowa. Fot. Warszawa w Pigułce
Oszczędzasz latami, a potem kupujesz mieszkanie. Fiskus może zapytać o pieniądze
Wyobraź sobie następującą sytuację.
Przez kilkanaście lat odkładasz część wynagrodzenia. Nie wszystkie pieniądze trafiają na konto bankowe. Część przechowujesz w gotówce, w domowym sejfie albo innym bezpiecznym miejscu.
Po latach postanawiasz kupić samochód lub dołożyć zgromadzone oszczędności do zakupu mieszkania.
Transakcja jest legalna, ale urząd skarbowy może zainteresować się tym, czy wartość wydatków znajduje pokrycie w dochodach, którymi rzeczywiście dysponowałeś.
Jeżeli z dokumentów wynika, iż podatnik uzyskiwał stosunkowo niewielkie dochody, a jednocześnie sfinansował kosztowny zakup, może zostać poproszony o wyjaśnienia.
Nie oznacza to automatycznie nieprawidłowości.
Kluczowe znaczenie ma możliwość wykazania, iż pieniądze pochodzą z legalnych, opodatkowanych lub zgodnie z prawem nieopodatkowanych źródeł.
75 procent podatku. Przepis jest jednoznaczny
Podstawą prawną jest art. 25e ustawy o podatku dochodowym od osób fizycznych.
Przewiduje on zryczałtowany podatek w wysokości 75 procent podstawy opodatkowania w przypadku przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych.
To jedna z najwyższych stawek przewidzianych w polskim systemie podatkowym.
Trzeba jednak wyjaśnić bardzo istotną kwestię.
Nie jest to podatek od wszystkich oszczędności ani od całej wartości zakupionego samochodu czy mieszkania.
Stawka 75 procent dotyczy kwoty, którą organ podatkowy uzna za przychód nieznajdujący pokrycia w ustalonych źródłach finansowania.
Wysokość zobowiązania ustala adekwatny organ podatkowy w drodze decyzji.
Kupiłeś samochód za 100 tysięcy złotych? Zobacz, jak może wyglądać wyliczenie
Załóżmy, iż podatnik kupuje samochód za 100 tys. zł.
Podczas postępowania zostaje ustalone, iż na pokrycie tego wydatku miał 60 tys. zł z legalnych, wykazanych źródeł.
Pozostałe 40 tys. zł pozostaje niewyjaśnione.
Jeżeli organ uzna tę różnicę za przychód nieznajdujący pokrycia w ujawnionych źródłach, podatek może wynieść:
| 10 000 zł | 7 500 zł |
| 20 000 zł | 15 000 zł |
| 40 000 zł | 30 000 zł |
| 50 000 zł | 37 500 zł |
| 100 000 zł | 75 000 zł |
W przedstawionym przykładzie podatek wyniósłby 30 tys. zł.
To ilustracja działania przepisu, a nie informacja, iż każda osoba kupująca samochód za gotówkę zapłaci dodatkowy podatek.
Jeżeli podatnik potrafi wykazać legalne źródła finansowania całego zakupu, sam fakt zapłacenia gotówką nie uzasadnia zastosowania 75-procentowej stawki.
Warszawskie małżeństwo musiało zapłacić ponad 20 tysięcy złotych
Sprawy dotyczące nieujawnionych źródeł przychodów nie są wyłącznie teoretycznym zagrożeniem.
W opisywanej wcześniej przez media sprawie małżeństwo z Warszawy nabyło nieruchomości za ponad 320 tys. zł.
Większość środków udało się wyjaśnić, ale około 27 tys. zł pozostało bez wystarczającego pokrycia.
W rezultacie zastosowanie 75-procentowej stawki oznaczało podatek przekraczający 20 tys. zł.
Sprawa trafiła do sądu administracyjnego, a decyzja fiskusa została utrzymana.
Ten przykład pokazuje, dlaczego znaczenie ma nie tylko posiadanie oszczędności, ale także możliwość wykazania ich pochodzenia.
Pieniądze od rodziców lub dziadków? Tu również warto uważać
Źródłem środków na większe zakupy bywają darowizny od członków rodziny.
Sama darowizna nie oznacza, iż pieniądze pochodzą z nieujawnionego źródła.
Jednak przy późniejszym wyjaśnianiu pochodzenia oszczędności ważne mogą być dokumenty potwierdzające jej otrzymanie.
W przypadku darowizn trzeba też pamiętać o odrębnych przepisach podatkowych.
Najbliższa rodzina może korzystać z szerokich zwolnień, ale przy większych darowiznach konieczne bywa zgłoszenie do urzędu skarbowego w ustawowym terminie oraz spełnienie wymagań dotyczących udokumentowania przekazania pieniędzy.
Nie należy więc zakładać, iż samo ustne stwierdzenie „to pieniądze od rodziców” zawsze wystarczy do rozstrzygnięcia sprawy.
Każda sytuacja wymaga oceny konkretnych dokumentów i okoliczności.
Gotówka przechowywana przez kilkanaście lat. Jak udowodnić jej pochodzenie?
To jedna z najważniejszych kwestii dla osób, które nie trzymają wszystkich oszczędności w banku.
Nie istnieje ogólny zakaz przechowywania dużych kwot gotówki w domu.
Nie ma również powszechnego przepisu, który nakazywałby osobie prywatnej wpłacenie wszystkich oszczędności na rachunek bankowy.
Jednak w razie postępowania podatkowego może pojawić się potrzeba wykazania, skąd pochodziły pieniądze przeznaczone na konkretny wydatek.
Pomocne mogą być między innymi:
- Zeznania podatkowe z poprzednich lat.
- Dokumenty potwierdzające uzyskiwane wynagrodzenie.
- Umowy sprzedaży nieruchomości lub innych składników majątku.
- Dokumenty dotyczące spadków i darowizn.
- Potwierdzenia wypłat środków z rachunków bankowych.
- Inne wiarygodne dowody pokazujące, iż podatnik mógł zgromadzić określoną kwotę.
Ważne jest także to, czy wcześniejsze dochody rzeczywiście pozwalały na zgromadzenie deklarowanych oszczędności po uwzględnieniu ponoszonych wydatków.
Czy urząd skarbowy może sprawdzać oszczędności sprzed wielu lat?
Tak, w określonych sytuacjach istotne mogą być również zdarzenia z odległej przeszłości.
Przepisy regulujące przychody z nieujawnionych źródeł przewidują szczególne zasady dowodowe.
Co do zasady ciężar wykazania przychodów stanowiących pokrycie wydatków spoczywa na podatniku, z wyjątkami dotyczącymi między innymi danych znanych już organowi.
Ustawa przewiduje także możliwość uprawdopodobnienia uzyskania określonych dawnych przychodów, gdy zobowiązanie podatkowe dotyczące tych przychodów uległo przedawnieniu.
Oznacza to, iż brak jednego starego dokumentu nie musi automatycznie przesądzać o nałożeniu podatku.
Jednocześnie ogólne zapewnienie, iż pieniądze były odkładane przez wiele lat, nie zawsze wystarczy.
Czy wpłata gotówki do banku oznacza automatyczną kontrolę?
Nie.
Sama wpłata legalnie zgromadzonych pieniędzy na rachunek bankowy nie powoduje automatycznie naliczenia 75-procentowego podatku.
Banki realizują jednak obowiązki wynikające z przepisów o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu.
W określonych okolicznościach mogą pytać o źródło środków i analizować nietypowe operacje.
Nie należy utożsamiać takich czynności z decyzją urzędu skarbowego o zastosowaniu podatku od nieujawnionych przychodów.
Są to odrębne mechanizmy prawne.
Masz oszczędności? Sprawdź te rzeczy, zanim wydasz dużą kwotę
Jeżeli planujesz zakup mieszkania, samochodu lub inną kosztowną inwestycję, warto wcześniej uporządkować dokumentację finansową.
Przede wszystkim sprawdź, czy jesteś w stanie wskazać źródła pieniędzy, którymi zamierzasz zapłacić.
Jeżeli środki pochodzą ze spadku, darowizny albo sprzedaży majątku, upewnij się, iż masz dokumenty dotyczące tych zdarzeń.
W przypadku oszczędności gromadzonych przez wiele lat warto przeanalizować, czy deklarowana kwota odpowiada rzeczywistym możliwościom finansowym z poprzednich okresów.
Nie należy tworzyć fikcyjnych umów ani dokumentów po fakcie.
Jeżeli sytuacja jest skomplikowana, przed dużą transakcją warto skonsultować się z doradcą podatkowym.
Fiskus nie opodatkowuje samego oszczędzania. Problem pojawia się gdzie indziej
Najważniejsza zasada pozostaje niezmienna.
Możesz legalnie przechowywać w domu choćby bardzo duże oszczędności. Nie musisz płacić 75-procentowego podatku tylko dlatego, iż masz gotówkę.
Ryzyko pojawia się wtedy, gdy organ podatkowy ustali, iż wydatki lub zgromadzony majątek nie znajdują pokrycia w przychodach, którymi podatnik mógł zgodnie z prawem dysponować.
W takiej sytuacji niewyjaśniona różnica może zostać opodatkowana według stawki 75 procent.
Dlatego przed dużym zakupem warto pamiętać o jednej rzeczy: nie wystarczy wiedzieć, skąd masz pieniądze. W razie sporu z fiskusem trzeba jeszcze umieć wiarygodnie wykazać ich pochodzenie.